
Autokosten: was ein Auto wirklich monatlich kostet
Autokosten sind mehr als Kraftstoff und Monatsrate. So werden Wertverlust, Wartung, Versicherung, Steuer, Reparaturen und Ersatz sichtbar.
Autokosten beginnen nicht an der Zapfsaeule
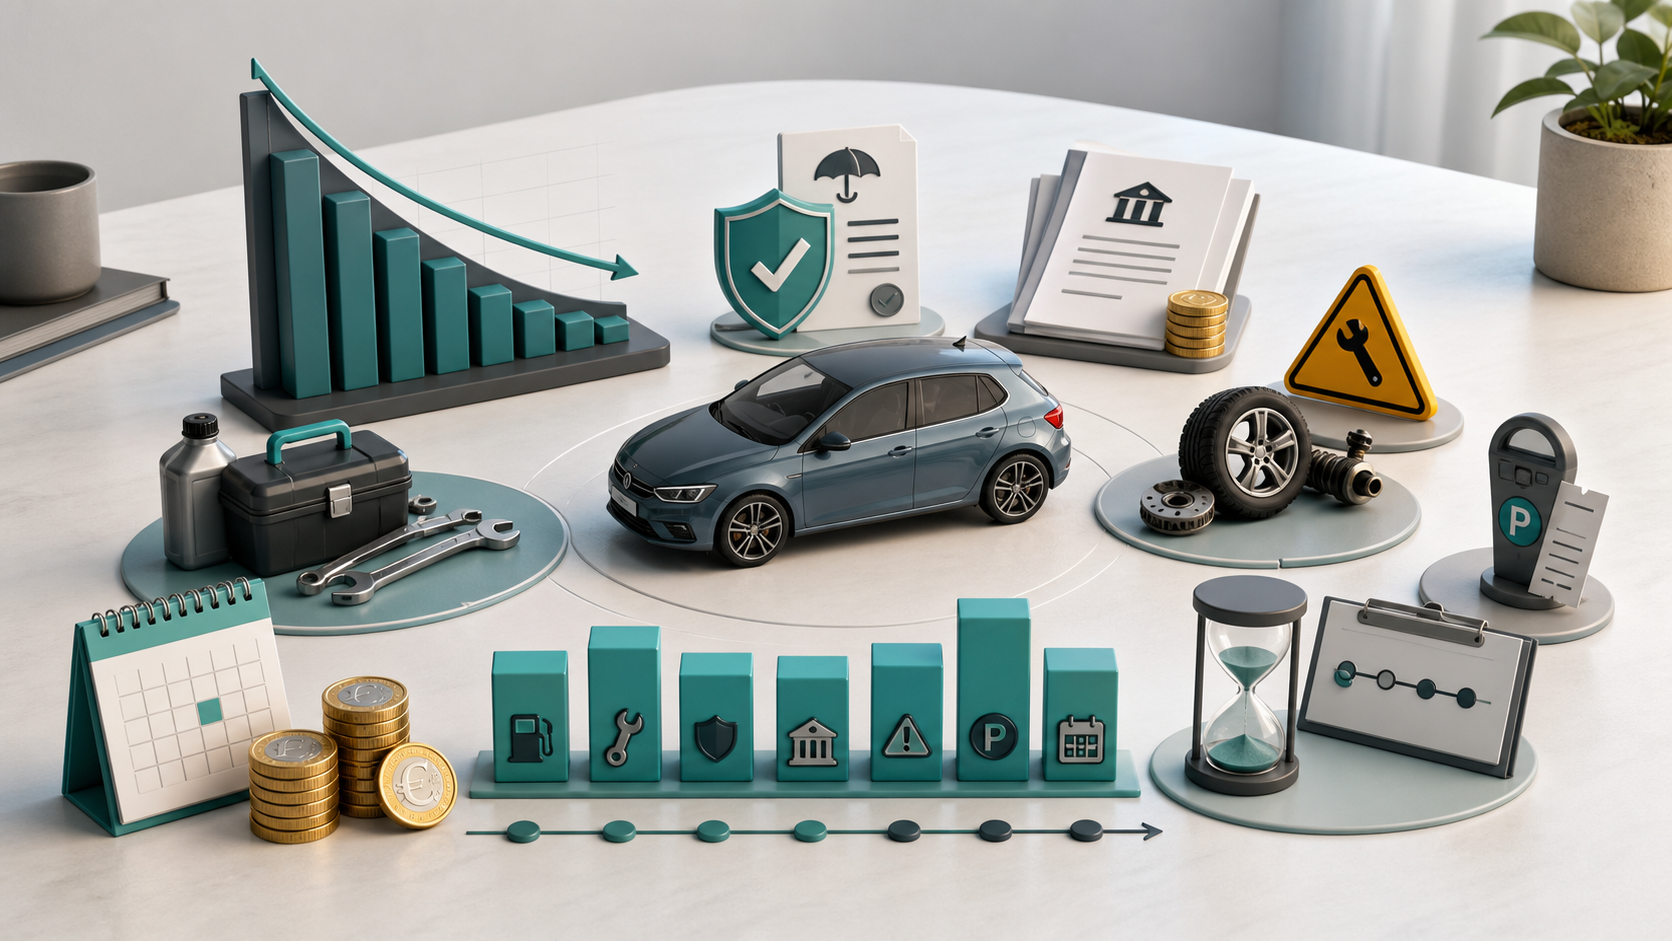
Autokosten wirken oft uebersichtlich, solange nur Kraftstoff, Laden oder eine Finanzierungsrate zaehlen. Diese Zahlungen sind sichtbar, also bekommen sie Aufmerksamkeit. Wirklicher Besitz ist breiter. Ein Auto verliert Wert, braucht Wartung, verlangt Versicherung, kostet Steuer, nutzt Reifen ab, braucht Parkraum und muss irgendwann ersetzt werden.
Nibud nennt bei Autokosten unter anderem Kraftstoff, Wartung, Kfz Steuer, Versicherung und Wertverlust. ANWB berechnet die Fahrzeugkosten ebenfalls pro Monat oder Kilometer und trennt feste und variable Posten. Die praktische Lektion ist einfach: Diese Kosten sind keine zufaelligen Belege. Sie sind der Preis dafuer, ein Fahrzeug ueber Zeit zu besitzen und zu nutzen.
Fuer Haushalte und Freelancer ist das wichtig, weil ein Auto oft notwendig wirkt. Arbeit, Schule, Pflege, Kundentermine, Werkzeug oder Kinder koennen Mobilitaet wertvoll machen. Notwendig bedeutet aber nicht automatisch in jedem Monat tragbar. Autokosten verdienen dieselbe Cashflow Aufmerksamkeit wie Miete, Energie, Gesundheit, Steuern und Schulden.
Autokosten in drei Ebenen teilen
Beginne mit drei Ebenen. Die erste Ebene ist Besitz: Wertverlust, Versicherung, Kfz Steuer, Pannenhilfe, Parkgenehmigung und Finanzierungszinsen. Diese Autokosten bestehen auch, wenn das Auto eine Woche steht. Sie sind der Preis dafuer, dass das Auto verfuegbar ist.
Die zweite Ebene ist Nutzung: Kraftstoff oder Strom, Parken unterwegs, Maut, Waschen, Fluessigkeiten und extra Kilometer. Diese Autokosten bewegen sich mit Verhalten. Ein Freelancer mit mehr Kundenterminen spuert diese Ebene schneller als ein Haushalt mit festen Wegen.
Die dritte Ebene ist Verschleiss und Zukunft: Wartung, technische Pruefung, Reifen, Reparaturen, Selbstbeteiligung nach Schaden und das naechste Auto. Diese Autokosten kommen nicht ordentlich jeden Monat, werden aber durch jeden Monat Besitz mitverursacht. Wer diese Ebene vergisst, macht das Auto kuenstlich billig.
Wertverlust ist Geld, das leise verschwindet
Wertverlust fuehlt sich nicht wie eine Rechnung an. Niemand schickt monatlich eine Rechnung fuer sinkenden Fahrzeugwert. Trotzdem kann er einer der groessten Autokosten sein. Kaufst du ein Auto fuer 18.000 Euro und erwartest spaeter 10.000 Euro Verkaufserloes, verschwinden 8.000 Euro Wert waehrend der Nutzungszeit. Dieses Geld verlaesst nicht heute dein Konto, ist aber real.
ANWB bietet eigene Erklaerungen und Werkzeuge fuer Wertverlust und gesamte Autokosten. Das ist nuetzlich, weil Wertverlust stark von Auto, Alter, Kilometerstand, Kraftstoffart und Markt abhaengt. Ein guenstiger Kauf kann teuer werden, wenn Reparaturen und Restwert enttaeuschen. Ein teureres Auto kann manchmal planbarer sein, aber nur, wenn das Gesamtbild passt.
Setze Wertverlust deshalb als Monatszeile in FlowyZ. Nicht weil du diesen Betrag monatlich ueberweist, sondern weil du den spaeteren Ersatz ehrlich machst. Ohne Wertverlust wirkt freie Monatsluft groesser als sie ist. Mit Wertverlust siehst du, welches Auto dein heutiger und zukuenftiger Monat tragen kann.
Wartung und Reparatur sind verschiedene Autokosten
Wartung ist erwartet. Dazu gehoeren Service, Pruefung, Oel, Filter, Bremsen, Reifen, Klimaanlage, Wischer und normale Abnutzung. Reparatur ist weniger planbar: Batterie, Lichtmaschine, Kupplung, Elektronik, Schaden, Filter oder eine Warnleuchte direkt nach der Garantie. Beide Autokosten gehoeren in die Planung, aber mit anderer Logik.
Nutze die Wartungshistorie als Startpunkt. Was hast du letztes Jahr bezahlt? Welcher Service kommt als naechstes? Wann koennten Reifen faellig sein? Welcher Kilometerstand naht? ANWB weist darauf hin, dass Wartung je nach Marke, Modell und Serviceintervall stark variiert. Frage also nicht nur nach dem Kaufpreis, sondern nach normalen Besitzkosten.
Fuer Reparaturen ist eine realistische Bandbreite besser als null. Aeltere Autos koennen monatelang guenstig wirken und dann eine grosse Zahlung verlangen. Das macht aeltere Autos nicht falsch. Es bedeutet, dass Autokosten bei einem aelteren Fahrzeug weniger glatt verlaufen. FlowyZ macht groessere Momente sichtbar, bevor sie mit dem Rest des Monats kollidieren.
Versicherung und Steuer bewegen sich mit
Kfz Versicherung ist keine feste Naturregel. Praemie kann von Deckung, schadenfreien Jahren, Fahrer, Region, Wert, Alter und Selbstbeteiligung abhaengen. Kfz Steuer haengt von Gewicht, Kraftstoffart und lokalen Regeln ab. Diese Autokosten koennen sich aendern, wenn du ein anderes Auto waehlst, umziehst oder Deckung anpasst.
Schau weiter als auf die niedrigste Praemie. Eine hoehere Selbstbeteiligung kann den Monat senken, aber einen Schaden schmerzhafter machen. Vollkasko kann bei jungem oder finanziertem Auto sinnvoll sein und bei altem Auto mit niedrigem Wert uebertrieben. Haftpflicht wirkt guenstig, aber Schaden am eigenen Auto bleibt dann dein Problem.
Mache einen Versicherungscheck zum Teil der Autoauswertung, ohne daraus ein eigenes Grossprojekt zu machen. Passt die Deckung noch zu Wert, Nutzung und Reserve? Freelancer haben eine zusaetzliche Frage: Geschaeftliche Nutzung, Warentransport oder Kundentermine koennen andere Bedingungen verlangen. Pruefe das, bevor Schaden zur Diskussion wird.
Finanzierung versteckt Autokosten leicht
Ein Kredit oder eine Haendlerfinanzierung kann ein Auto erreichbar machen, aber die Monatsrate ist nicht dasselbe wie totale Autokosten. Zinsen, Laufzeit, Schlussrate, Pflichtwartung, Versicherungsbedingungen und moegliche Restschuld bestimmen den echten Druck. Eine niedrige Rate kann bequem wirken, waehrend das Auto jahrelang Raum bindet.
Setze Finanzierung neben Besitz und Nutzung. Die Zahlung an den Finanzierer ist eine Cashflow Zeile. Wertverlust bleibt trotzdem bestehen. Wartung bleibt trotzdem bestehen. Versicherung und Steuer bleiben trotzdem bestehen. Wer nur den Kredit plant, verpasst einen grossen Teil der Fahrzeugkosten.
FlowyZ hat bereits einen eigenen Artikel ueber Leasing Bezahlbarkeit planen. Diese Autokosten Pruefung ist breiter. Auch wenn du mit Ersparnissen kaufst oder gebraucht faehrst, zaehlen Besitzkosten. Die Frage lautet nicht nur, ob du zahlen kannst. Die bessere Frage ist, ob der Monat gesund bleibt, wenn alles mitzaehlt.
Parken und Kleinkram brauchen eine Zeile
Parken ist oft die vergessene Zeile. Zuhause kann es eine Genehmigung geben. Bei Arbeit oder Kunden kann bezahltes Parken normal werden. In Staedten kommen Besucherparken, Ladeplaetze, Parkhaeuser und Bussgelder schneller vor als geplant. Bei zwei Autos kann schon Parken das zweite Auto teurer machen als gedacht.
Kleine Fahrzeugkosten wirken einzeln harmlos: Waschen, Fluessigkeiten, Zubehoer, Kindersitz, Dachtraeger, Umweltplakette, Maut, Pannenhilfe, Ladekarte, Kabel oder Winterraeder. Zusammen erzeugen sie das Rauschen, das einen Monat immer etwas enger macht. Du brauchst nicht fuer jeden Kleinkram eine eigene Zeile, aber ein Monatsdurchschnitt hilft.
Fuer Freelancer braucht geschaeftliches Fahren besondere Aufmerksamkeit. Parken beim Kunden, mehr Kilometer, beladenes Fahren und Zuverlaessigkeitserwartungen koennen das Auto teurer machen als Privatnutzung. Wenn Kunden Fahrtkosten erstatten, plane auch, wann diese Erstattung kommt. Eine Zahlung in sechs Wochen hilft dem Parkautomaten heute nicht.
Zweites Auto oder groesseres Modell testen
Ein zweites Auto kann wie die Loesung fuer Arbeitszeiten, Schulwege oder Familienlogistik wirken. Es bringt Bequemlichkeit, aber auch neue Autokosten: Versicherung, Steuer, Wartung, Reifen, Pruefung, Wertverlust und Ersatz. Selbst ein billiges zweites Auto kann teuer sein, wenn es kaum faehrt.
Teste Alternativen vor dem Kauf. Geht ein Teil mit Fahrrad, Carsharing, Oeffis, Homeoffice, Fahrgemeinschaft, Lastenrad, Taxi in Spitzenmomenten oder zeitweiser Miete? Nicht weil ein Auto immer Luxus ist, sondern weil feste Besitzkosten schwer sind, wenn Nutzung niedrig ist. Eine teure Einzelfahrt kann billiger sein als ein zweites Auto, das ganzjaehrig kostet.
Dasselbe gilt fuer ein groesseres Modell. Mehr Platz kann fuer Familie, Werkzeug oder Anhaenger notwendig sein. Mehr Gewicht kann aber Steuer, Reifen, Verbrauch und Versicherung erhoehen. Die praktische Frage ist: Wie viele Monate im Jahr brauchst du diese extra Kapazitaet wirklich, und was kostet sie in allen anderen Monaten?
Ersatz planen ohne es kompliziert zu machen
Ein Auto hat ein Enddatum, auch wenn es unbekannt ist. Irgendwann lohnt Reparieren nicht mehr, Haushalt aendert sich, Arbeit aendert sich oder Zuverlaessigkeit wird wichtiger. Ersatz ist deshalb Teil der Autokosten. Nicht als Theorie, sondern als einfache Frage: Wann wird wahrscheinlich wieder Kaufkraft gebraucht?
Baue drei Szenarien. Im ersten faehrst du weiter und akzeptierst hoehere Reparaturwahrscheinlichkeit. Im zweiten ersetzt du in zwei oder drei Jahren. Im dritten kommt Ersatz schneller durch Schaden, Arbeit oder Familienveraenderung. Schreibe fuer jedes Szenario Kaufpreis, Verkaufswert und Monatsdruck auf.
So wird das naechste Auto weniger ueberraschend. Du siehst frueher, ob das aktuelle Auto wirklich guenstig ist oder nur deshalb guenstig wirkt, weil der Ersatz noch nicht im Plan steht. Dieser Unterschied macht die Rechnung ehrlicher.
Freelancer sollten privat und geschaeftlich trennen
Fuer Freelancer kann ein Auto gleichzeitig Privatbesitz, Arbeitsmittel und Verwaltungsthema sein. Das macht die Planung empfindlicher. Ein Kombi oder Transporter kann Auftraege moeglich machen, aber auch feste Belastung in ruhigen Monaten erzeugen. Ein Privatauto fuer geschaeftliche Kilometer braucht gute Aufzeichnungen und realistische Kilometerkosten.
Dieser Artikel ist keine Steuerberatung. Nutze die Regeln der Steuerbehoerde, deines Buchhalters oder Beraters fuer Abzug, Mehrwertsteuer, private Nutzung und Fahrtenbuch. Die Cashflow Frage bleibt daneben bestehen: Wann gehen Versicherung, Wartung, Steuer, Kraftstoff und Reparatur vom Konto ab, und wann kommen Kundenzahlungen herein?
In FlowyZ kannst du geschaeftliche Autokosten von privaten Ausgaben trennen. So wirkt ein guter Umsatzmonat nicht automatisch wie freie Privatluft, obwohl Wartung, Steuer oder Ersatz fuer das Auto noch kommen. Bei wechselnden Einnahmen ist diese Trennung praktisch.
Eine einfache Monatspruefung fuer Autokosten
Erstelle eine Autokosten Zeile mit zehn Teilen: Wertverlust, Finanzierung, Versicherung, Kfz Steuer, Kraftstoff oder Strom, Wartung, Reparaturbandbreite, Reifen, Parken und Ersatz. Warte nicht auf perfekte Zahlen. Beginne mit Schaetzungen aus Kontoauszuegen, Wartungshistorie, ANWB Werkzeugen und Nibud Erklaerungen.
Pruefe dann drei Monate voraus. Passt das Auto neben Lebensmittel, Miete oder Hypothek, Energie, Gesundheit, Kinderbetreuung, Steuern und andere Verpflichtungen? Was passiert, wenn Wartung und Versicherung im selben Monat landen? Was passiert, wenn ein Kunde spaet zahlt oder Einkommen voruebergehend sinkt?
Die Antwort muss nicht "Auto weg" sein. Manchmal lautet sie: laenger fahren, weniger fahren, Versicherung anpassen, Service frueher planen, Parken anders organisieren, kleineres Modell waehlen oder Ersatz verschieben. Gute Autokosten Planung gibt Optionen, bevor Stress die einzige Option wird.
Von Autobesitz zu ruhigerem Cashflow
Autokosten werden ruhiger, wenn du sie nicht mehr als einzelne Zahlungen behandelst. Kraftstoff ist sichtbar, aber Wertverlust, Wartung, Versicherung, Steuer, Reparaturen, Parken, Finanzierung und Ersatz bestimmen, was Besitz wirklich kostet. Dieses Gesamtbild gehoert in den Monat, nicht erst in Panik in der Werkstatt.
Starte mit dem Auto, das du schon hast. Setze die bekannten Betraege in FlowyZ, fuege eine realistische Wartungszeile hinzu und baue ein Ersatzszenario. Vergleiche andere Autos erst danach. Die beste Wahl ist nicht automatisch der niedrigste Kaufpreis oder die niedrigste Monatsrate. Die beste Wahl ist das Auto, dessen Autokosten zu deinem echten Leben passen.