
Einkommen sinkt drei Monate: was zuerst tun?
Wenn Einkommen sinkt, hilft eine voruebergehende Reihenfolge fuer Basisrechnungen, Puffer, Glaeubiger und Entscheidungen.
Wenn Einkommen sinkt, zaehlt die Reihenfolge
Wenn Einkommen sinkt und das drei Monate dauern kann, wird Geld gleichzeitig emotional und technisch. Ueberstunden fallen weg, ein Kunde zahlt spaeter, ein Auftrag endet oder ein kleines Unternehmen laeuft ruhiger. Der teure Fehler ist, bis nach dem dritten Monat zu warten. Sinkendes Einkommen braucht sofort eine vorlaeufige Reihenfolge.
Nibud empfiehlt bei beginnenden Geldproblemen, schnell Ueberblick zu schaffen und Hilfe zu suchen, wenn Zahlungen schwierig werden. CFPB-Material fuer Menschen mit offenen Rechnungen geht aehnlich vor: Aktionsplan machen, Einkommen und Ausgaben pruefen, Rechnungen priorisieren. Das ist hier der Rahmen.
Dieser Artikel handelt nicht von normaler Planung bei schwankenden Einnahmen. Es geht um Triage, wenn Einkommen sinkt und Sie drei Monate vorausschauen muessen. Ziel ist Schaden begrenzen, Grundkosten schuetzen, frueh mit Glaeubigern sprechen und entscheiden, wann der Uebergangsplan nicht mehr nur Uebergang ist. Wenn Einkommen sinkt, ist Reihenfolge wichtiger als Perfektion.
Erstellen Sie eine Drei-Monats-Karte
Beginnen Sie nicht mit Kuerzungen nach Gefuehl. Legen Sie drei Monate nebeneinander. Notieren Sie erwartetes Einkommen, sicheres Einkommen, moegliches Einkommen und ein Null-Szenario. Wenn Einkommen sinkt, weil Arbeit fehlt oder ein Vertrag wegfaellt, nehmen Sie den Betrag, der wirklich wahrscheinlich ist.
Dann kommen alle Daten dazu. Miete oder Hypothek, Energie, Krankenversicherung, Steuern, Kinderbetreuung, Leasing, Software, Versicherungen, Abos, Lebensmittel, Verkehr und betriebliche Mindestkosten bekommen ein Datum. Der CFPB bill calendar betont genau diesen Vergleich von Zahlungsdaten und Einkommensdaten.
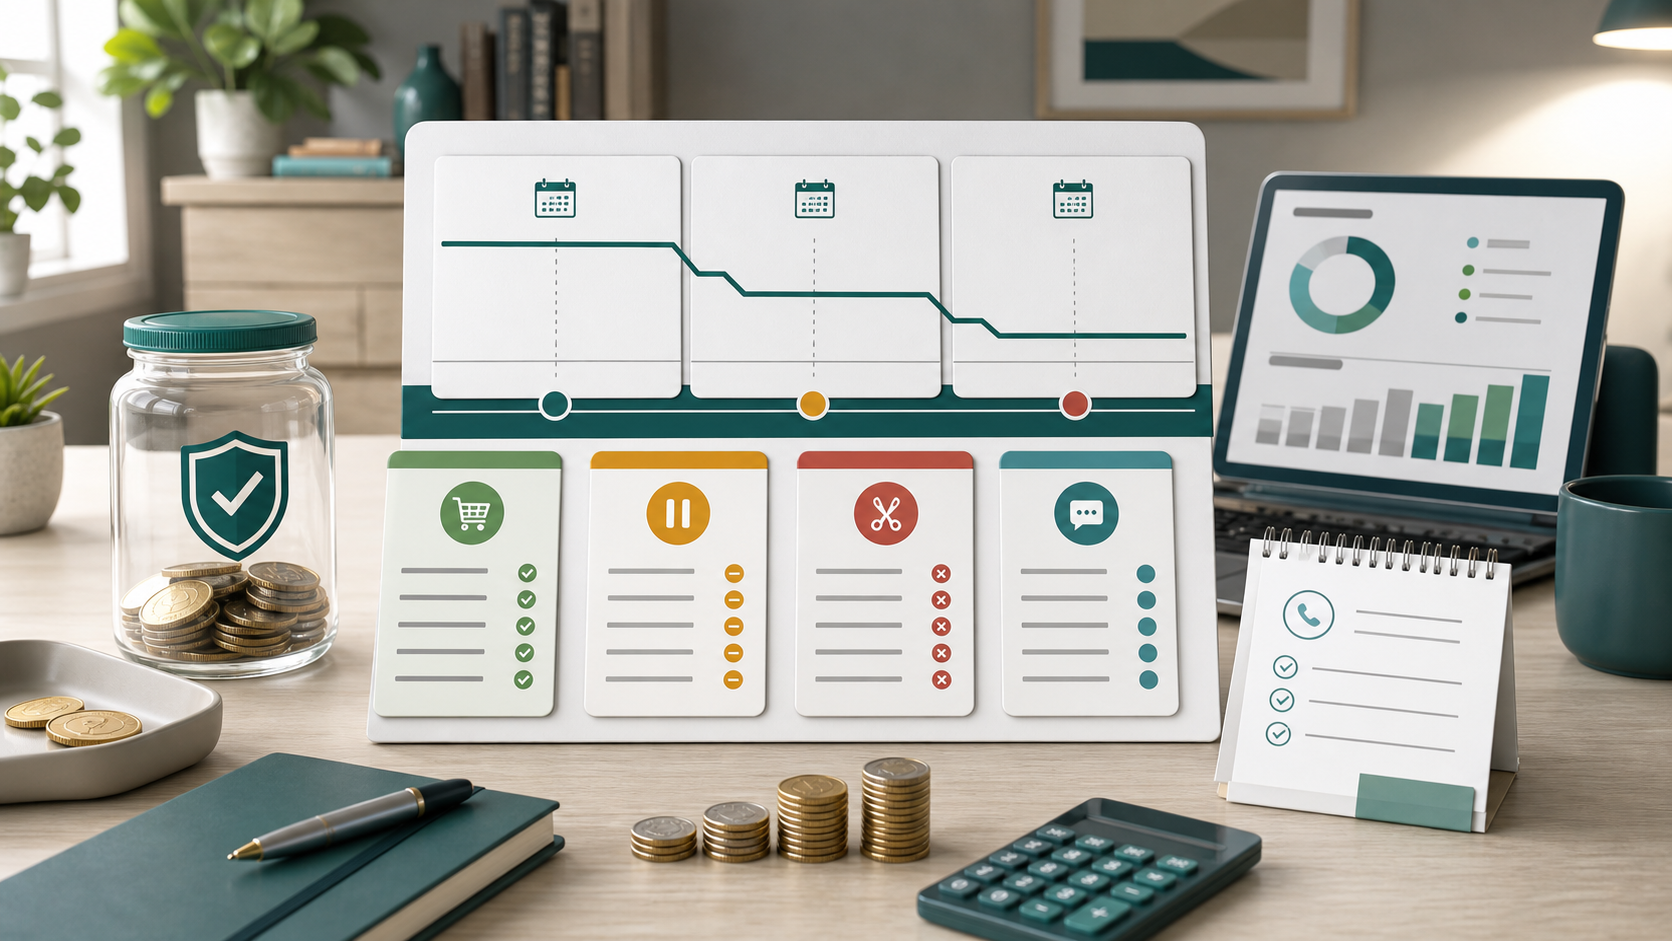
Die Drei-Monats-Karte zeigt, wo Einkommen sinkt und wo der Druck tatsaechlich entsteht. Monat eins kann noch machbar sein, Monat zwei eng und Monat drei unmoeglich. Oder die erste Woche ist das Problem, weil viele Fixkosten vor neuem Geld abgehen. Ohne Karte wirkt jede Rechnung gleich dringend. Wenn Einkommen sinkt, macht die Karte Druck sichtbar.
Einkommen sinkt: trennen Sie Sicherheit von Hoffnung
Wenn Einkommen sinkt, kann Optimismus teuer werden. Ein Angebot ist keine Zahlung. Eine muendliche Zusage ist kein Kontostand. Eine Rechnung, die wahrscheinlich bezahlt wird, ist fuer Szenarien nuetzlich, aber nicht fuer Rechnungen dieser Woche. Unsicheres Einkommen bleibt getrennt, bis es da ist.
Haushalte koennen genauso trennen. Bonus, Steuererstattung, Verkauf gebrauchter Dinge oder Hilfe der Familie koennen Luft geben, tragen aber nicht den Basisplan. Bauen Sie den Notplan auf Geld, das fast sicher verfuegbar ist. Extra Geld kann spaeter entlasten.
Fuer kleine Teams ist das noch wichtiger. Ein Deal in Verhandlung zahlt keine Gehaelter. Wenn Einkommen sinkt, behandeln Sie Forderungen, Pipeline und Verlaengerungen als getrennte Schichten. FlowyZ-Denken hilft: Jeder Betrag bekommt Datum und Sicherheit, damit Hoffnung nicht als Cash erscheint. Wenn Einkommen sinkt, wird Sicherheit zur eigenen Kategorie.
Ordnen Sie Ausgaben in vier Ebenen
Die erste Ebene ist Schutz: Wohnen, Grundenergie, notwendige Gesundheit, einfache Lebensmittel, Arbeitsweg, gesetzliche Pflichten und Kosten, die Einkommen direkt schuetzen. Diese Ebene kommt zuerst, weil verpasste Zahlungen schnell grossen Schaden ausloesen koennen.
Die zweite Ebene ist Erhalt: wirklich notwendige Versicherungen, einfaches Telefon und Internet, Kinderbetreuung fuer Arbeit, Buchhaltung, notwendige Software und Lieferanten, die den Betrieb halten. Wenn Einkommen sinkt, wird diese Ebene vorsichtig reduziert, aber nicht blind zerstoert.
Die dritte Ebene ist pausierbar: Streaming, Bequemlichkeit, Restaurant, nicht notwendige Abos, Upgrades, Kurse, Testkampagnen, wartende Vorratskaeufe und Luxusverkehr. Die vierte Ebene ist Aufschub oder Verhandlung: Schulden, weniger dringende Raten und Vertraege, bei denen eine Regelung moeglich ist. Diese Ordnung verhindert zufaellige Schnitte.
Schuetzen Sie Wohnen, Arbeit und Gesundheit zuerst
Eine kleine Rechnung kann laut wirken, aber die groessten Folgen liegen oft bei Wohnen, Arbeit und Gesundheit. Miete oder Hypothek brauchen fruehen Kontakt, wenn Zahlung schwierig wird. Nibud nennt Kontakt mit dem Hypothekenanbieter bei Rueckstaenden als wichtig. Warten macht Optionen meist kleiner.
Arbeitsmittel verdienen ebenfalls Schutz. Fuer Freelancer koennen Internet, Laptopreparatur, Verkehr oder Buchhaltungssoftware wichtiger sein als eine alte Konsumschuld, die zeitweise geregelt werden kann. Fuer einen Haushalt kann Kinderbetreuung noetig sein, um Einkommen zu halten.
Gesundheit gehoert nicht automatisch in die Kuerzungsrunde. Medikamente, notwendige Versorgung, Versicherung und Selbstbeteiligung koennen harte Folgen haben. Wenn Einkommen sinkt, lautet die Aufgabe nicht nur weniger ausgeben. Die Aufgabe ist, Schaden pro nicht gezahltem Euro zu vergleichen. Deshalb bekommt Gesundheit einen festen Platz, wenn Einkommen sinkt.
Pausieren Sie schnell, aber nicht chaotisch
Die beste voruebergehende Ersparnis wirkt sofort und verursacht wenig Schaden. Pausieren Sie Zusatzabos, Lieferkomfort, Impulskaeufe, Luxuslebensmittel, nicht notwendige Fahrten, bezahlte Upgrades und Projekte ohne schnellen Nutzen. Machen Sie das in einer festen Runde, nicht jeden Abend neu.
Schreiben Sie pro pausierbarer Ausgabe drei Dinge auf: Betrag, Kuendigungsdatum und Neustartregel. Die Neustartregel ist wichtig. Wenn Einkommen sinkt, kann eine Pause unnoetig lange Reibung schaffen oder zu frueh zurueckkommen. Beispiel: Neustart erst nach zwei Monaten positiver Grundmarge.
Kleine Teams nutzen dieselbe Disziplin. Stoppen Sie Testabos, doppelte Tools und optionale Kampagnen. Halten Sie fest, wer verantwortlich ist und welches Risiko entsteht. Eine schnelle Ersparnis, die Kundenlieferung bricht, ist keine Ersparnis, sondern ein neues Problem.
Rufen Sie Glaeubiger an, bevor Stille entsteht
Wenn Einkommen sinkt und eine Zahlung wahrscheinlich nicht klappt, melden Sie sich vor dem Faelligkeitsdatum. Die CFPB empfiehlt, Rechnungen, die man nicht zahlen kann, nicht zu ignorieren und die Person oder Firma anzurufen, der man Geld schuldet. Das Gespraech ist unangenehm, aber Stille macht Erholung schwerer.
Machen Sie das Gespraech konkret. Sagen Sie, welchen Betrag Sie jetzt zahlen koennen, wann Sie sich wieder melden und warum Einkommen sinkt. Fragen Sie nach Aufschub, Zahlungsplan, voruebergehend niedrigerem Betrag, Kosten- oder Zinspause oder neuem Faelligkeitsdatum. Bestaetigen Sie Absprachen schriftlich.
Eine lange Erklaerung ersetzt keinen Plan. Ein Glaeubiger braucht meist eher einen ehrlichen Vorschlag als eine dramatische Geschichte. Bewahren Sie Name, Datum, Absprache und Beleg auf. Wenn es schwierig wird, schauen Sie auf Nibud-Hilfe, kommunale Schuldhilfe oder qualifizierte Beratung.
Nutzen Sie den Puffer mit Regel
Ein Puffer ist fuer Schocks da, also ist Einkommen sinkt ein legitimer Grund, ihn zu nutzen. Ohne Regel verschwindet der Puffer aber in normalen Ausgaben. Entscheiden Sie vorher, wofuer er genutzt werden darf: Basisrechnungen, notwendige Gesundheit, Arbeitserhalt und vereinbarte Ueberbrueckung.
Setzen Sie auch eine Untergrenze. Zum Beispiel: Unter einem bestimmten Betrag fragen Sie Hilfe an, verkaufen etwas, stoppen einen Vertrag oder bitten um eine formelle Regelung. Eine Untergrenze verhindert, dass Sie warten, bis der Puffer null ist. Nibud verweist bei Geldsorgen auf fruehe Hilfe.
Fuer Freelancer gehoert jede Puffernutzung neben eine Geschaeftsaktion. Wenn Einkommen sinkt, weil Arbeit fehlt, sollte jede Entnahme mit Verkauf, Rechnungsverfolgung oder Kostenaktion verbunden sein. Der Puffer kauft Zeit. Zeit ohne Entscheidung wird teuer.
Setzen Sie monatliche Entscheidungspunkte
Ein Drei-Monats-Plan braucht Entscheidungspunkte. Ende Monat eins: Hat die Pausenrunde funktioniert, sind Glaeubiger kontaktiert, stimmt das neue Einkommen? Ende Monat zwei: Ist Erholung sichtbar oder wird der Rueckgang strukturell? Ende Monat drei: Muessen Wohnen, Arbeit, Teamgroesse oder Vertragsniveau wirklich geaendert werden?
Ohne Entscheidungspunkte rollt ein voruebergehendes Problem weiter. Monat eins wird mit Puffer bezahlt, Monat zwei mit Aufschub und Monat drei mit Panik. Wenn Einkommen sinkt, braucht jeder Monat eine klare Frage: Was tun wir, wenn das noch einen Monat dauert?
Schreiben Sie Entscheidungspunkte in normaler Sprache. Wenn bis zum fuenfzehnten kein Auftrag unterschrieben ist, stoppen wir dieses Tool. Wenn zwei Rechnungen offen sind, rufen wir beide Kunden an. Wenn der Puffer unter die Grenze faellt, kontaktieren wir Gemeinde, Berater oder Schuldhilfe.
Achten Sie auf Zahlungsfolge und Lastschriften
Lastschriften sind in ruhigen Monaten bequem, koennen aber riskant werden, wenn Einkommen sinkt. Pruefen Sie, welche Betraege automatisch abgehen, bevor wichtiges Geld sicher steht. Eine automatische Zahlung an niedrige Prioritaet kann Miete, Gesundheit oder Lebensmittel behindern.
Das bedeutet nicht, alles blind zu blockieren. Blockieren kann Gebuehren, Vertragsprobleme oder Verwaltungsarbeit ausloesen. Verschieben Sie lieber Faelligkeiten, wo es moeglich ist, setzen Sie Erinnerungen oder zahlen Sie bestimmte Rechnungen voruebergehend manuell.
Der CFPB bill calendar ist hier praktisch: Zahlungsdaten und Einkommensdaten stehen nebeneinander. In FlowyZ zeigt dasselbe Prinzip, welche Woche rot wird. Wenn Einkommen sinkt, ist Timing manchmal genauso wichtig wie Betrag.
Kleine Teams: Runway vor Stolz
Fuer ein kleines Team sind drei Monate niedrigere Einnahmen kein moralisches Urteil. Es ist eine Runway-Frage. Wie viele Monate Cash bleiben, wenn Einkommen sinkt, welche Kosten sind verpflichtet, welche Kunden zahlen sicher, und welche Entscheidungen schuetzen Lieferung?
Ordnen Sie Teamkosten genauso streng. Gehaelter, Steuern, Kernlieferanten und Kundenlieferung kommen zuerst. Experimentelles Marketing, nette Tools, Events, externe Beratung und Ausbauplaene kommen spaeter. Sprechen Sie frueh mit Mitgruendern oder Teammitgliedern; Ueberraschungen schaden Vertrauen.
Machen Sie Vertrieb und Inkasso ebenfalls operativ. Welche offenen Rechnungen werden heute verfolgt? Welche Kunden koennen ohne ungesunde Abhaengigkeit vorauszahlen? Welche Projekte haben Scope, der Cash frueher freigibt? Wenn Einkommen sinkt, gehoert die Aktionsliste neben die Kostenliste.
Wann Hilfe der logische Schritt ist
Hilfe holen ist kein letzter Fehlerpunkt. Es ist logisch, sobald Basisrechnungen nicht mehr passen, mehrere Regelungen gleichzeitig noetig sind, Inkassopost kommt, Sie Briefe meiden oder der Puffer fast leer ist. Nibud verweist Menschen mit Geldsorgen auf kostenlose und anonyme Hilfe ueber Geldfit und auf die Gemeinde.
In den Niederlanden kann die Gemeinde bei Schulden und Geldsorgen helfen. Bei rechtlichen oder komplexen Schulden ist spezialisierte Hilfe sinnvoll. Fuer Unternehmer koennen Buchhalter, Unternehmer-Schuldhilfe oder Branchenberatung noetig sein. Warten Sie nicht, bis jede Rechnung schon zu spaet ist.
Auch die CFPB verweist auf Kredit- oder Schuldberatung, wenn ein Zahlungsplan gebraucht wird. Der Kern ist breit gueltig: Wenn Einkommen sinkt und nicht alle Pflichten bezahlt werden koennen, ist eine fruehe geordnete Hilfsfrage besser als verstreute Notzahlungen.
FlowyZ nutzen, ohne daraus Werbung zu machen
FlowyZ kann diesen Prozess einfacher machen, weil Monate, Daten und Betraege sichtbar werden. Tragen Sie das niedrigere Einkommen in Monat eins, zwei und drei ein. Setzen Sie Fixkosten auf echte Daten. Markieren Sie pausierbare Kosten und notieren Sie Glaeubigerabsprachen ausserhalb Ihres Kopfes.
Nutzen Sie Szenarien: normale Erholung, vorsichtige Erholung und keine Erholung. Wenn Einkommen sinkt, brauchen Sie kein perfektes Budget. Sie brauchen eine Karte, die zeigt, wann Handlung noetig ist. Die bestehenden Artikel ueber Cashflow Puffer und Notgroschen versus Cashflow Puffer passen dazu.
Die wichtigste Gewohnheit ist der woechentliche Blick. Nicht als Strafe, sondern damit Entscheidungen vor den Zahlungsdaten kommen. Ein Einkommensrueckgang fragt nicht immer um Erlaubnis. Die Reihenfolge Ihrer Reaktion koennen Sie trotzdem waehlen.
Zusammenfassung: die ersten 48 Stunden
Wenn Einkommen sinkt, nutzen Sie die ersten 48 Stunden fuer Ueberblick. Erstellen Sie die Drei-Monats-Karte, trennen Sie sicheres Einkommen von Hoffnung, ordnen Sie Ausgaben, schuetzen Sie Wohnen, Arbeit und Gesundheit, pausieren Sie geringe Schadensposten und rufen Sie Glaeubiger bei unsicherer Zahlung an.
Nutzen Sie Puffer mit Regel und entscheiden Sie vorher, wann Hilfe noetig ist. Sprechen Sie mit Haushalt, Partner, Mitgruender oder Team, bevor alle eigene Annahmen bauen. Halten Sie Absprachen fest. Setzen Sie den naechsten Prueftermin, bevor die naechsten Rechnungen kommen.
Drei Monate niedrigeres Einkommen verlangen keine perfekte Prognose. Sie verlangen eine Reihenfolge, die Schaden begrenzt. Wenn Einkommen sinkt, ist die erste klare Aktion oft wertvoller als die beste Tabelle, die erst nach der Krise fertig ist.