
Girokonto Puffer: wie viel Geld sollte im Alltag auf dem Konto bleiben?
Ein Girokonto Puffer deckt Rechnungen und Zahlungstermine ab, ohne zu viel Spargeld dauerhaft auf dem Alltagskonto zu lassen.
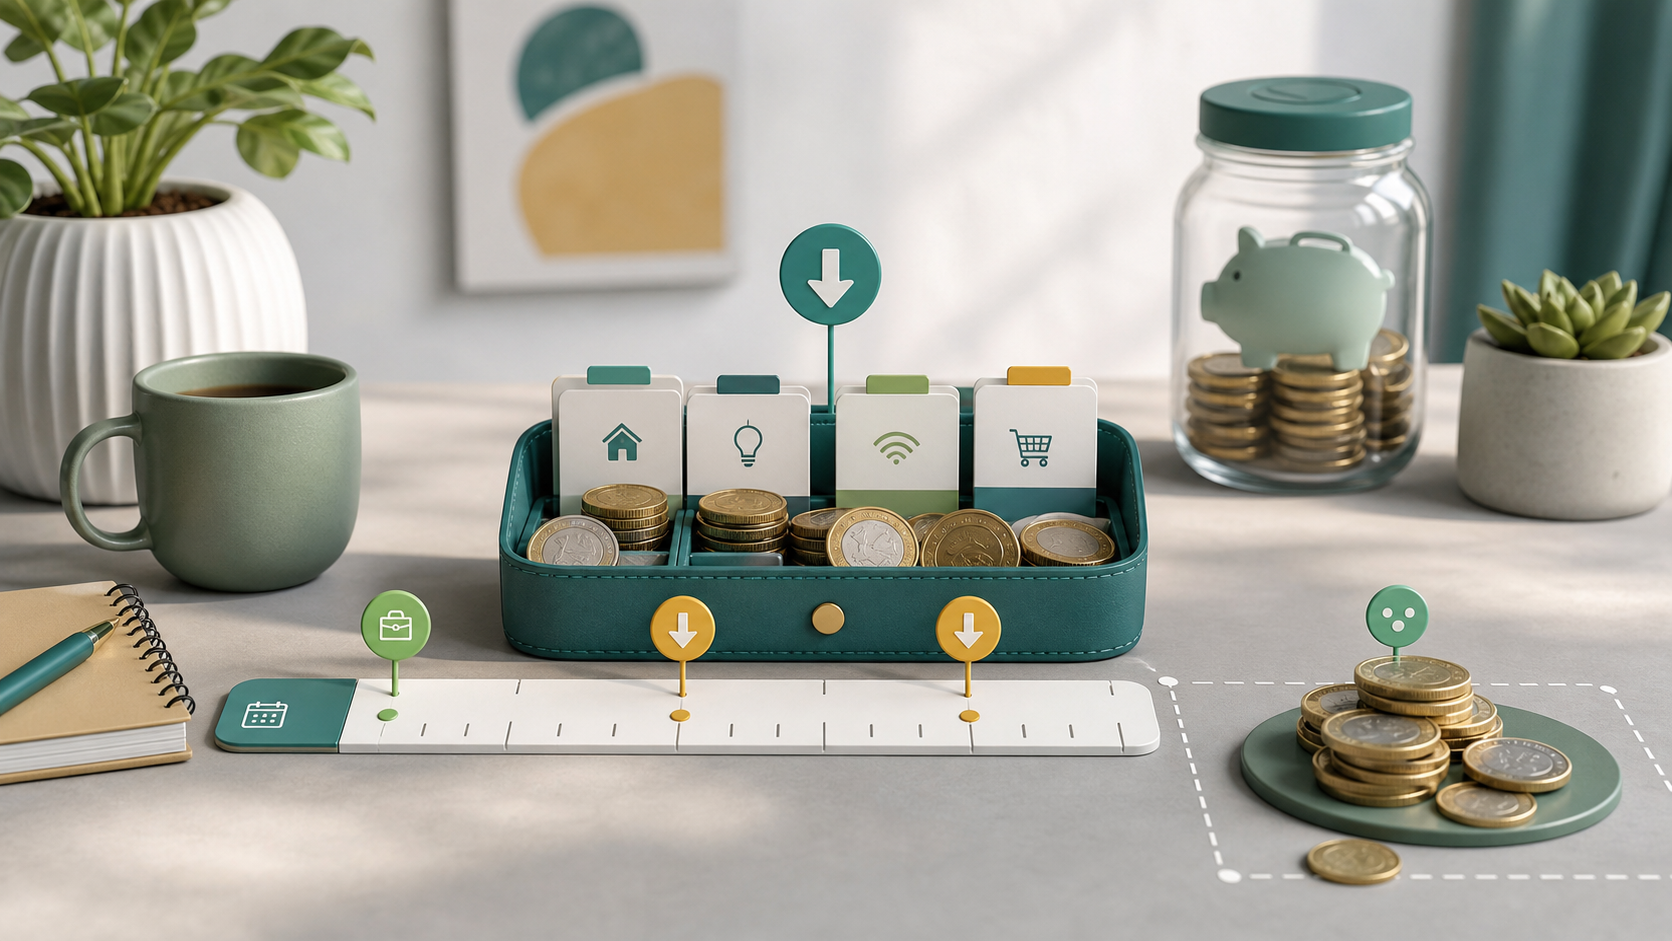
Ein Girokonto Puffer ist das Geld, das auf dem Alltagskonto bleibt, damit der Monat normal laufen kann. Es ist nicht deine ganze Notreserve und nicht jedes Guthaben, das du besitzt. Es ist der Betriebsbestand fuer Miete, Hypothek, Energie, Lebensmittel, Abos, automatische Abbuchungen und kleine Timing-Unterschiede. Die sinnvolle Frage lautet also nicht nur, wie viel Geld ein Haushalt hat, sondern wie viel davon auf dem Girokonto bleiben sollte.
Ein Girokonto Puffer funktioniert am besten, wenn er zu echten Zahlungsterminen passt. Nibud empfiehlt, Einnahmen und Ausgaben uebersichtlich zu machen, damit sichtbar wird, ob Geld uebrig bleibt oder fehlt. Die CFPB nutzt einen Rechnungskalender, um zu verfolgen, was wann faellig ist. Genau darum geht es beim Girokonto Puffer: genug Raum an den Tagen, an denen Zahlungen wirklich abgehen.
Dieser Artikel ist allgemeine Finanzbildung, keine persoenliche Finanzberatung. Zinsen, Kontobedingungen, Einkommenssicherheit und Haushaltskosten sind unterschiedlich. Nutze die Methode als Rahmen und passe den Betrag an deinen eigenen Monat an.
Girokonto Puffer einfach erklaert
Ein Girokonto Puffer ist kein magischer Zielbetrag. Er ist eine praktische Summe. Schau auf die Rechnungen, die sicher abgehen, bevor verlaessliches Einkommen wieder kommt. Addiere normale variable Ausgaben wie Lebensmittel, Verkehr und kleine Haushaltskosten. Fuege eine bescheidene Marge fuer Timing, Rundung und vergessene Posten hinzu. Diese Summe ist dein erster Girokonto Puffer.
Fuer einen Haushalt koennen das einige hundert Euro sein. Fuer eine Familie mit hohen Fixkosten, vielen Lastschriften und Einkommen spaet im Monat kann es deutlich mehr sein. Ziel ist kein schoen klingender runder Betrag. Ziel ist, dass normale Zahlungen nicht sofort Rueckbuchungen vom Sparkonto, Dispo-Druck oder hektisches Schieben ausloesen.
Der Girokonto Puffer ist deshalb ein Cashflow-Werkzeug, kein Sparziel. Er schuetzt den kommenden Zahlungszyklus. Spargeld schuetzt groessere Ziele und unerwartete Schocks. Wenn diese Aufgaben getrennt bleiben, fuehlt sich das Girokonto nicht gefaehrlich leer an, aber es liegt auch nicht jedes Sparziel unklar auf dem Alltagskonto.
Starte mit dem niedrigsten Punkt des Monats
Viele schauen am Zahltag auf das Konto. Das ist oft der hoechste Punkt und damit der unnuetzlichste Moment fuer diese Entscheidung. Die bessere Frage lautet: Was ist der niedrigste erwartete Punkt, bevor das naechste verlaessliche Einkommen kommt? Genau dort muss der Girokonto Puffer halten.
Baue eine kurze Zeitlinie. Setze Gehalt, Leistungen, Freelance-Zahlungen oder andere Einnahmen auf den Tag, an dem sie ueblich kommen. Setze Miete, Hypothek, Energie, Versicherungen, Telefon, Abos, Lebensmittel, Schule und Verkehr auf die Tage, an denen sie ueblich abgehen. Dann suchst du den niedrigsten Kontostand.
Wenn dieser Tiefpunkt fast null erreicht, ist der Girokonto Puffer zu duenn, selbst wenn der Monat auf Papier positiv endet. Wenn der Tiefpunkt deutlich ueber null bleibt, hat das Konto Luft. FlowyZ macht das sichtbar, weil geplante Einnahmen und Ausgaben nebeneinander stehen. Der Girokonto Puffer wird eine Zahl auf der Zeitlinie, nicht nur ein Gefuehl. Die fruehere Erklaerung, warum der Kontostand taeuschen kann, nutzt dieselbe Logik: Der heutige Saldo wird erst aussagekraeftig, wenn kommende Zahlungen sichtbar sind.
Plane nicht nur den Durchschnittsmonat
Ein Durchschnittsmonat klingt vernuenftig, aber das Girokonto verarbeitet keine Durchschnittswerte. Es verarbeitet echte Betraege an echten Tagen. Eine Jahresversicherung, Schulzahlung, Eigenanteil, Urlaubsanzahlung oder hoehere Energierate kann einen normalen Monat voruebergehend veraendern. Darum sollte der Girokonto Puffer nicht nur fuer den ruhigen Monat reichen.
Nutze drei Monate als Testfenster. Pruefe einen normalen Monat, einen teuren Monat und einen Monat, in dem Einkommen oder Faelligkeiten unguenstig liegen. Wenn der Girokonto Puffer nur im Normalmonat funktioniert, ist er fragil. Wenn er auch eine volle Rechnungswoche ohne staendige Rueckueberweisungen vom Sparen traegt, ist der Betrag realistischer.
Das heisst nicht, dass alle Jahreskosten das ganze Jahr auf dem Girokonto liegen sollten. Das wuerde schnell zu viel ungenutztes Geld erzeugen. Bekannte zukuenftige Kosten koennen ein eigenes Sparziel oder Ruecklagekonto bekommen. Der Girokonto Puffer ist fuer operatives Timing da, nicht fuer jedes zukuenftige Ziel.
Halte die Notreserve getrennt
Nibud beschreibt eine finanzielle Reserve als Geld, das fuer unerwartete, groessere und notwendige Ausgaben zurueckgelegt wird. Das ist eine andere Aufgabe als der Girokonto Puffer. Die Notreserve sollte nicht mit jeder vollen Zahlungswoche mitschwingen.
Die Trennung ist wichtig. Wenn die Notreserve im Girokonto liegt, fuehlt sie sich schnell wie normale Ausgabeflaeche an. Ein Euro bekommt mehrere Aufgaben gleichzeitig. Heute wirkt er wie Lebensmittelspielraum, naechsten Monat wird er fuer eine Reparatur gebraucht. Der Girokonto Puffer vermischt sich dann mit echter Reserve.
Eine praktische Regel: Lass genug auf dem Girokonto fuer den naechsten Zahlungszyklus und bewege Geld mit anderen Aufgaben aus dem Alltagskonto heraus. Das kann ein Sparkonto, ein benanntes Ziel oder ein separates Konto sein. Der Girokonto Puffer bleibt sichtbar und nutzbar; die Notreserve bleibt vor Alltagsrauschen geschuetzt.
Vermeide zu wenig Geld auf dem Girokonto
Ein zu kleiner Girokonto Puffer erzeugt direkte Reibung. Lastschriften koennen scheitern. Du kannst ins Minus rutschen oder Gebuehren zahlen. Du musst Geld hin und her buchen, obwohl eine Zahlung einfach durchlaufen sollte. Die CFPB erklaert, dass ein Overdraft entsteht, wenn nicht genug Geld auf dem Konto ist, um eine Transaktion zu decken, und die Bank oder Credit Union sie trotzdem bezahlt.
Die beste Verteidigung ist nicht das Raten anhand des heutigen Saldos. Sie ist zu wissen, welche Zahlungen noch kommen. Pruefe besonders die Tage direkt nach Einkommen und direkt vor grossen Abbuchungen. Dort zeigt sich meist, ob der Girokonto Puffer zu schwach ist. Ein Kontostand-Alarm kann helfen, aber eine Planung erklaert frueher, warum der Saldo fallen wird.
Wenn dein Konto haeufig unter die Linie faellt, erhoehe den Girokonto Puffer nicht blind. Suche zuerst die Ursache. Kommt Einkommen spaeter als gedacht? Liegen Fixkosten in einer Woche geballt? Sind Lebensmittel dauerhaft hoeher? Ist eine Sparueberweisung zu frueh? Ein guter Girokonto Puffer loest Timing, soll aber kein dauerhaftes Defizit verstecken.
Vermeide zu viel ungenutztes Geld
Auch das andere Extrem ist unpraktisch. Zu viel Geld auf dem Girokonto kann unklar werden. Es hat keine eindeutige Aufgabe, bringt oft wenig und laesst Ausgaben sicherer wirken, als sie sind. Ein hoher Saldo sieht nach Spielraum aus, aber ein Teil gehoert vielleicht zu Sparzielen, Jahreskosten oder Notreserve.
Ein Girokonto Puffer muss deshalb nicht maximal sein. Er muss gross genug sein, um den Zahlungszyklus zu tragen, und klein genug, damit Geld mit anderen Aufgaben woanders liegt. Das gilt besonders, wenn Einkommen stabil ist und Zahlungstermine bekannt sind. Dann ist ein sehr grosser Alltagsbestand oft weniger Sicherheit und mehr Unklarheit.
Nutze eine obere Linie. Wenn der Saldo nach allen geplanten Zahlungen dauerhaft ueber deinem gewaehlten Girokonto Puffer bleibt, verschiebe den Ueberschuss zu Sparen, Ruecklagen oder Tilgung, wenn das passt. Nibud nennt monatliches Sparen als Weg, eine Reserve aufzubauen und zu halten. Erst zu bestimmen, was auf dem Girokonto noetig ist, macht diesen Schritt ruhiger.
Eine praktische Formel fuer Haushalte
Eine brauchbare Startformel lautet: feste Rechnungen bis zum naechsten Einkommen, plus normale variable Ausgaben bis zu diesem Einkommen, plus bekannte kleine Schwankungen, plus Sicherheitsmarge. Die Marge kann ein paar Tage Lebensmittel, eine kleine Lastschrift oder ein Rundungsbetrag sein. Danach pruefst du, ob der Girokonto Puffer wirklich durch den Monat traegt.
Angenommen, Miete, Energie, Versicherungen und Abos betragen vor dem naechsten Gehalt noch 1.250 Euro. Lebensmittel und Verkehr bis dahin sind etwa 350 Euro. Du willst 150 Euro Timingmarge. Dann liegt der Girokonto Puffer fuer diesen Monatsteil bei 1.750 Euro. Kommt Gehalt morgen, ist der benoetigte Girokonto Puffer niedriger. Kommt Gehalt erst in drei Wochen, ist er hoeher.
Bei Haushalten mit zwei Einkommen reicht der Gesamtblick nicht. Wenn Einkommen an verschiedenen Tagen kommt, kann die erste Monatshaelfte enger sein als die zweite. Setze beide Einkommen und alle grossen Rechnungen auf Datum. Der Girokonto Puffer gehoert zum engsten Punkt, nicht zum durchschnittlichen Endsaldo.
Zahlungstermine anpassen kann mehr bringen
Manchmal ist der Girokonto Puffer nicht die einzige Antwort. Wenn alle grossen Kosten in derselben Woche liegen und Einkommen spaeter kommt, pruefe, ob Zahlungstermine angepasst werden koennen. Nicht jeder Anbieter erlaubt das, aber Energie, Telefon, Abos oder Versicherungen bieten manchmal Wahlmoeglichkeiten.
Das CFPB-Werkzeug zum Vermeiden von Girokonto-Gebuehren nennt, dass das Verschieben eines Faelligkeitstermins oder das Aufschieben eines Kaufs helfen kann, wenn Geld noch nicht verfuegbar ist. Das ist kein Trick, sondern Timing-Steuerung. Ein Girokonto Puffer funktioniert besser, wenn Rechnungen nicht alle auf dem schlechtesten Tag liegen.
Verwechsle verteilte Termine aber nicht mit weniger Kosten. Die Kosten bleiben. Du veraenderst nur die Reihenfolge, damit das Girokonto nicht am falschen Moment leerlaeuft. In FlowyZ kannst du solche Datumswechsel testen, bevor du Vereinbarungen aenderst. So siehst du, ob ein anderer Abbuchungstag den noetigen Girokonto Puffer wirklich senkt.
Gemeinschaftskonten brauchen Regeln
Bei Paaren, Familien oder Mitbewohnern ist der Girokonto Puffer auch eine Vereinbarung. Wer fuellt ihn auf? Wo liegt die Untergrenze? Welche Kosten duerfen abgehen? Was passiert, wenn ein Beitrag spaeter kommt? Nibud empfiehlt praktische Absprachen ueber Fixkosten und eine Uebersicht ueber Einnahmen und Ausgaben.
Ohne Absprache kann ein Gemeinschaftskonto kleine Konflikte erzeugen. Eine Person sieht den Saldo und denkt, es gibt Raum. Die andere weiss, dass Miete, Kinderbetreuung oder Lebensmittel noch kommen. Ein Girokonto Puffer macht das Gespraech konkret: Dieser Betrag ist nicht extra, er haelt das Konto stabil.
Klaere auch, was mit Ueberschuss passiert. Bleibt alles stehen, wird das Konto unklar. Geht alles weg, kann die naechste Rechnungswoche zu eng werden. Eine Unter- und Oberlinie halten den Girokonto Puffer praktisch.
Wie oft sollte der Girokonto Puffer geprueft werden?
Ein Girokonto Puffer ist kein Betrag fuer immer. Wenn Einkommen, Miete, Hypothek, Energie, Familiensituation, Kinderbetreuung, Studium, Auto oder Gesundheitskosten sich aendern, aendert sich der Monat. Pruefe den Betrag nach groesseren Veraenderungen und zusaetzlich einige Male pro Jahr.
Nutze Belege, nicht nur Gefuehl. Schau auf die letzten zwei oder drei Monate. Wie oft fiel das Konto unter deine Untergrenze? Wie oft musste Geld vom Sparen zurueck? Wie oft blieb der Saldo weit ueber der Obergrenze? Diese Signale zeigen, ob der Girokonto Puffer zu klein, zu gross oder passend ist.
FlowyZ hilft, weil geplante Posten und echte Transaktionen nebeneinander stehen. Vielleicht ist der Puffer gut, aber eine Kategorie zu niedrig geschaetzt. Vielleicht ist der Puffer zu hoch, weil Jahreskosten inzwischen ein eigenes Ziel haben. Das Anpassen ist Wartung, kein Scheitern.
Waehle heute einen Startbetrag
Beginne einfach. Liste alle Zahlungen bis zum naechsten sicheren Einkommen. Addiere normale variable Ausgaben. Ziehe ab, was schon bezahlt ist. Fuege eine kleine Marge hinzu. Runde auf. Das ist dein erster Girokonto Puffer. Setze danach eine Untergrenze in deinem Kopf oder in FlowyZ: darunter gehst du nur kurz und mit klarem Grund.
Setze auch eine Obergrenze. Geld darueber bekommt eine Aufgabe ausserhalb des Girokontos: Notreserve, Jahreskosten, Sparziel, Tilgung oder Investieren, wenn es zu deiner Situation passt. So vermeidest du beide Extreme: zu wenig Geld fuer normale Zahlungen und zu viel Geld ohne klare Aufgabe.
Mache den Girokonto Puffer zu einem Teil deiner woechentlichen Geldpruefung. Schau auf kommende Rechnungen, erwartetes Einkommen und den niedrigsten Punkt des Monats. Nutze den Girokonto Puffer als operative Grenze, nicht als allgemeines Gefuehl von reich oder knapp. Ein Girokonto Puffer, der zu deinem Timing passt, macht den Monat ruhiger, haelt die Notreserve getrennt und verhindert, dass ungenutztes Geld auf dem Alltagskonto die Planung verwischt.
Ein guter Abschluss ist eine kurze Monatsroutine. Oeffne die Planung, pruefe die naechsten Abbuchungen, markiere neues Einkommen und verschiebe nur Geld, das nach diesen Verpflichtungen wirklich uebrig ist. So bleibt das Alltagskonto handlungsfaehig, waehrend Sparziele, Jahreskosten und echte Ruecklagen getrennte Aufgaben behalten. Nach einigen Monaten erkennst du, ob das Problem eher in zu vielen Zahlungen in einer Woche, zu knapp geschaetzten variablen Ausgaben oder einer zu fruehen Sparrate liegt. Dann musst du nicht raten, sondern passt Betrag, Datum oder Kategorie gezielt an.
Gerade bei stabilen Einkommen reicht oft schon eine kleine Tabelle mit Datum, Kategorie und erwarteter Abbuchung. Wichtig ist, dass sie regelmaessig aktualisiert wird. Ein veralteter Plan wirkt beruhigend, obwohl sich die Wirklichkeit laengst geaendert hat. Pruefe deshalb auch Sondermonate wie Urlaub, Schulstart, Jahreswechsel und Versicherungsfaelligkeit.